注册资本认缴转实缴
注册资本认缴制度与实缴制度的区别与影响
2026-09-29 易缴缴企管咨询

在当前企业经营环境中,注册资本认缴制与实缴制的交替成为了一个引人关注的话题。这两种模式分别代表着两种不同的管理理念与实践方式。
一、注册资金认缴制的兴起和优势
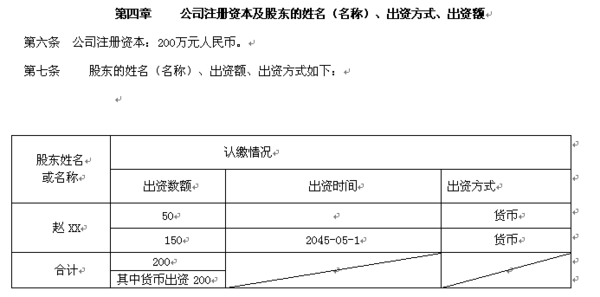
随着市场经济的发展,在过去一段时间里,许多地区开始推行注册资本认缴制度。在这种情况下,企业无需在成立之初缴纳全部资本金,而是根据自身的业务发展需要自行决定每个会计年度内实际缴纳的具体金额。这一制度为企业带来了一定程度上的灵活性,有助于减轻初创企业的财务压力,同时也促使企业在经营过程中更加注重自身的信誉与资金状况管理。
二、实收资本制的现实考量
然而,在另一些情境下,企业还需要面对实缴制的要求。在一些特定领域或行业规范中,如金融机构、建筑公司等,则强制实行实收资本制,以确保企业具备相应的经济能力来承担其业务活动。这要求企业在成立时一次性注入注册资本,并随业务发展逐步增加资金投入。
三、如何应对两种制度并存的挑战
对于不同规模与类型的公司而言,灵活选择适合自己的注册资金缴纳模式显得尤为重要。一方面,企业可以根据自身的财务状况和行业特点来决定采取认缴制还是实缴制;另一方面,在面临从认缴转为实缴时,也需要做好充分的资金准备,避免因资金不足影响正常运营。
例如,某些新兴科技企业在成立初期可能只需少量投资即可支撑日常开支与研发工作。此时采用认缴模式既能确保企业有足够的启动资金快速推进业务进展,又能在未来业务扩展过程中按需补充资本金。而对于那些需要大量前期投入且风险较高的项目,则建议采取实缴制来保证财务的透明度和稳健性。
结语
综上所述,无论是选择注册资本认缴制度还是实缴制度,都需要结合自身实际情况进行合理规划与调整。通过深入了解相关政策背景及实践经验,企业能够更好地顺应市场环境变化,实现长远发展。
Related